
Convertir des dollars en euros sans y perdre au change
Lire le taux EUR/USD, calculer le bon montant et choisir où convertir au coût le plus juste.
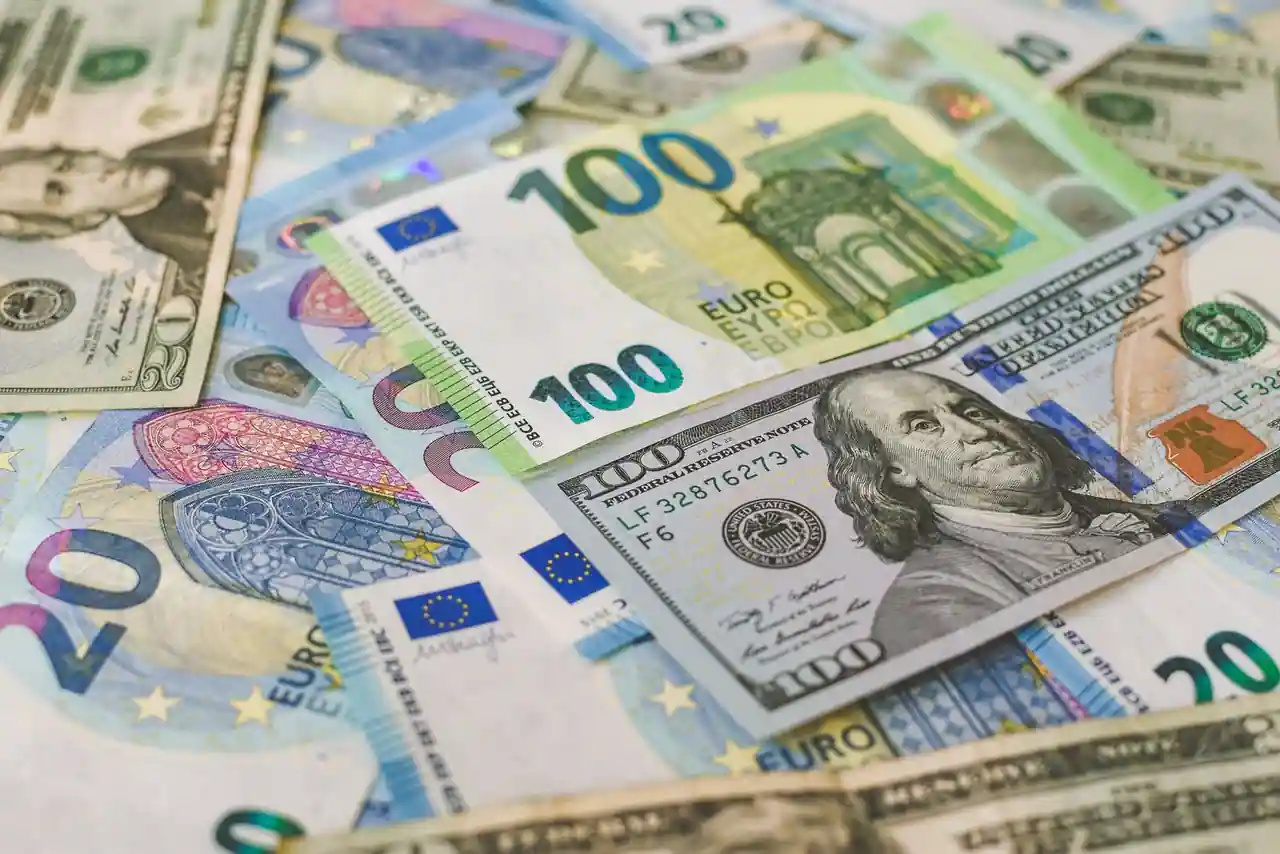
Pour convertir des dollars en euros, on divise le montant en dollars par le taux EUR/USD du jour. Ce taux flotte en permanence, et votre intermédiaire ajoute presque toujours une marge : le montant reçu est donc un peu inférieur au taux affiché.
- Sens du calcul : des dollars vers des euros, on divise par le taux EUR/USD ; dans l’autre sens, on multiplie.
- Taux flottant : à la mi-2026, autour de 1,14 dollar pour un euro à titre indicatif, à revérifier avant de convertir.
- Taux affiché, taux payé : les convertisseurs montrent le taux interbancaire ; banques et bureaux ajoutent marge et frais.
- À l’étranger : payez dans la devise locale et refusez la conversion dynamique (DCC), presque toujours défavorable.
Convertir des dollars en euros
ce que ça veut dire vraiment
Convertir des dollars en euros, c’est échanger une somme libellée en dollars américains (USD) contre son équivalent en euros (EUR), à un taux donné à un instant donné. Le principe n’a rien de mystérieux. La difficulté commence quand on réalise que ce taux n’est pas un chiffre gravé quelque part : il bouge en permanence.
Le dollar et l’euro s’échangent librement sur le marché des changes, le Forex. Leur rapport de valeur se cote en continu, du lundi au vendredi, au gré de l’offre et de la demande, des décisions de la Banque centrale européenne et de la Réserve fédérale américaine, et de la conjoncture. Un même montant en dollars ne donnera donc pas exactement le même nombre d’euros d’un mois à l’autre, parfois d’un jour à l’autre.
À la mi-2026, il faut compter autour de 1,14 à 1,15 dollar pour un euro. C’est une valeur indicative, à revérifier juste avant toute conversion : sur cette base, un dollar vaut un peu moins qu’un euro.
Lire et calculer un taux EUR/USD sans se tromper de sens
Le cours se lit presque toujours sous la forme de la paire EUR/USD, c’est-à-dire « 1 euro = X dollars ». Si vous voyez « 1 EUR = 1,14 USD », cela signifie qu’un euro s’échange contre 1,14 dollar. C’est le sens de lecture le plus répandu sur les convertisseurs et les pages officielles.
À partir de là, le calcul se fait dans un sens ou dans l’autre. Pour transformer des dollars en euros, vous divisez le montant par le taux : avec un cours de 1,14, 500 dollars donnent environ 439 euros. Pour l’opération inverse, vous multipliez, et 500 euros donnent alors 570 dollars.
Le piège classique consiste à se tromper de sens et à multiplier là où il fallait diviser. Une astuce mentale l’évite : au cours actuel, un dollar vaut un peu moins qu’un euro, donc une somme en dollars se transforme en un nombre d’euros légèrement inférieur. Si votre résultat donne plus d’euros que vous n’aviez de dollars, c’est qu’il y a une erreur.
Pourquoi le montant reçu n’est jamais tout à fait le taux affiché
Voilà le point que la plupart des pages passent sous silence. Le taux que vous voyez sur un moteur de recherche, un convertisseur en ligne ou dans l’actualité économique est le taux dit interbancaire, ou taux de mi-marché : celui auquel les grandes banques échangent entre elles d’énormes volumes. C’est une référence, pas le prix qu’obtient un particulier.
Quand vous convertissez concrètement, l’établissement qui réalise l’opération se rémunère de deux façons, parfois combinées. D’abord une marge appliquée sur le taux lui-même : on vous propose un cours légèrement moins avantageux que le taux de mi-marché, et l’écart reste dans la poche de l’intermédiaire. C’est ce qu’on appelle le spread. Ensuite, éventuellement, une commission de change, sous forme de frais fixes ou d’un pourcentage.
Méfiez-vous des offres « sans commission » : un acteur peut afficher zéro frais explicite tout en se rattrapant sur un taux moins favorable. Pour estimer le coût réel d’une conversion, comparez le taux proposé au taux interbancaire du moment. La différence, exprimée en pourcentage, mesure ce que l’opération vous coûte vraiment. Sur un petit montant, ce sont les frais fixes qui pèsent le plus ; sur un gros montant, c’est la marge en pourcentage qui fait la différence.
Où convertir ses dollars concrètement
Il n’existe pas de canal parfait pour tous les cas. Le bon choix dépend du montant, du délai et de la forme sous laquelle vous détenez vos dollars : espèces, compte, ou paiement à distance.
| Canal | Adapté à | À surveiller |
|---|---|---|
| Banque traditionnelle | Virements et montants importants | Taux et frais souvent moins compétitifs |
| Bureau de change | Espèces, besoin immédiat en voyage | Taux très variable selon l’emplacement |
| Carte bancaire à l’étranger | Paiements et retraits sur place | Frais de change selon le type de carte |
| Services de transfert en ligne | Conversions et virements courants | Lire le détail des frais malgré un bon taux |
Une banque classique rassure pour les opérations importantes et les virements internationaux, mais applique souvent des conditions moins intéressantes qu’un service spécialisé. Un bureau de change dépanne pour obtenir des espèces, à condition de regarder le taux de près : les comptoirs des aéroports et des zones très touristiques comptent parmi les moins avantageux. La carte bancaire permet de payer directement dans la devise locale, avec des frais qui varient selon le type de carte. Enfin, les néobanques et services de transfert spécialisés affichent des taux proches de l’interbancaire ; là encore, l’important reste de lire la ligne des frais avant de valider. En pratique, on réserve la carte au voyage, le service en ligne aux achats et virements courants, et la banque aux montants qui engagent.
Les pièges à éviter selon la situation
Le piège le plus courant porte un nom technique : la conversion dynamique, ou DCC. À l’étranger, au moment de payer par carte ou de retirer de l’argent, le terminal ou le site propose parfois de régler « en euros » plutôt que dans la devise locale. L’offre paraît confortable, elle est presque toujours défavorable.
Payez toujours dans la devise locale, donc en dollars aux États-Unis, et refusez la conversion en euros proposée sur place : son taux est moins bon que celui de votre banque.
Pour les retraits aux distributeurs, gardez en tête que s’ajoutent souvent des frais de retrait et de change. Retirer une somme un peu plus large en une fois, dans la limite de ce que la prudence autorise, amortit mieux les frais fixes que de multiplier les petits retraits. Les achats en ligne libellés en dollars suivent la même logique : votre carte convertit le montant, généralement avec des frais, sauf si elle est pensée pour l’international.
Pour les montants importants — un salaire versé en dollars, un héritage, le produit d’une vente à l’étranger — l’écart de taux n’a plus rien d’anecdotique. Il vaut la peine de comparer plusieurs canaux, de discuter les conditions avec sa banque ou un service dédié, et de ne pas se laisser bousculer par l’urgence. Sur plusieurs milliers de dollars, un point de pourcentage gagné sur le taux représente une somme bien réelle.
Suivre le taux au bon moment et vérifier en temps réel
Puisque le cours flotte, la seule valeur qui compte est celle du moment où vous convertissez. Pour un repère fiable, la Banque centrale européenne publie chaque jour ouvré un taux de référence de l’euro face au dollar, relayé par la Banque de France. C’est une base solide pour situer le marché. Les convertisseurs en ligne, eux, donnent une lecture en temps réel, pratique juste avant une opération.
Un chiffre mémorisé il y a quelques mois n’a plus aucune valeur opérationnelle : le taux du jour prime toujours. Et il faut accepter une part d’incertitude, car le cours euro-dollar peut varier de plusieurs pour cent en quelques semaines, sans que personne ne sache le prédire de façon fiable. Mieux vaut vérifier le taux au moment de convertir que courir après un point idéal qui, souvent, ne se présente pas.
Combien vaut 1 dollar en euros ?
Cela dépend du jour, car le taux flotte en continu. À la mi-2026, un dollar vaut autour de 0,87 euro à titre indicatif, mais ce chiffre change en permanence. Vérifiez la valeur du moment sur un convertisseur ou via le taux de référence de la Banque centrale européenne avant toute conversion.
Comment convertir un montant en dollars en euros ?
Vous divisez le montant en dollars par le taux EUR/USD du jour, puis vous retirez les éventuels frais de votre intermédiaire. Le sens compte : on divise pour aller des dollars vers les euros, on multiplie pour l’inverse.
Pourquoi ma banque me donne-t-elle moins que le taux affiché ?
Le taux affiché par les convertisseurs est le taux interbancaire, celui des échanges entre grandes banques. Votre établissement ajoute une marge sur le taux (le spread) et parfois une commission. L’écart entre les deux correspond au coût réel de votre conversion.
À l’étranger, faut-il payer en euros ou en dollars ?
Payez toujours dans la devise locale, donc en dollars aux États-Unis. Si le terminal ou le site propose de régler en euros (la conversion dynamique ou DCC), refusez : le taux appliqué est presque toujours moins avantageux que celui de votre banque.
Convertir des dollars en euros tient moins du calcul que de l’attention portée au taux réellement appliqué : c’est là, plus que dans le cours du jour, que se joue la différence.