Crédit d’impôt jardinage
travaux couverts, plafond et déclaration
Quels travaux sont vraiment couverts, combien ça rapporte concrètement, et comment déclarer sans perdre l’avantage fiscal.
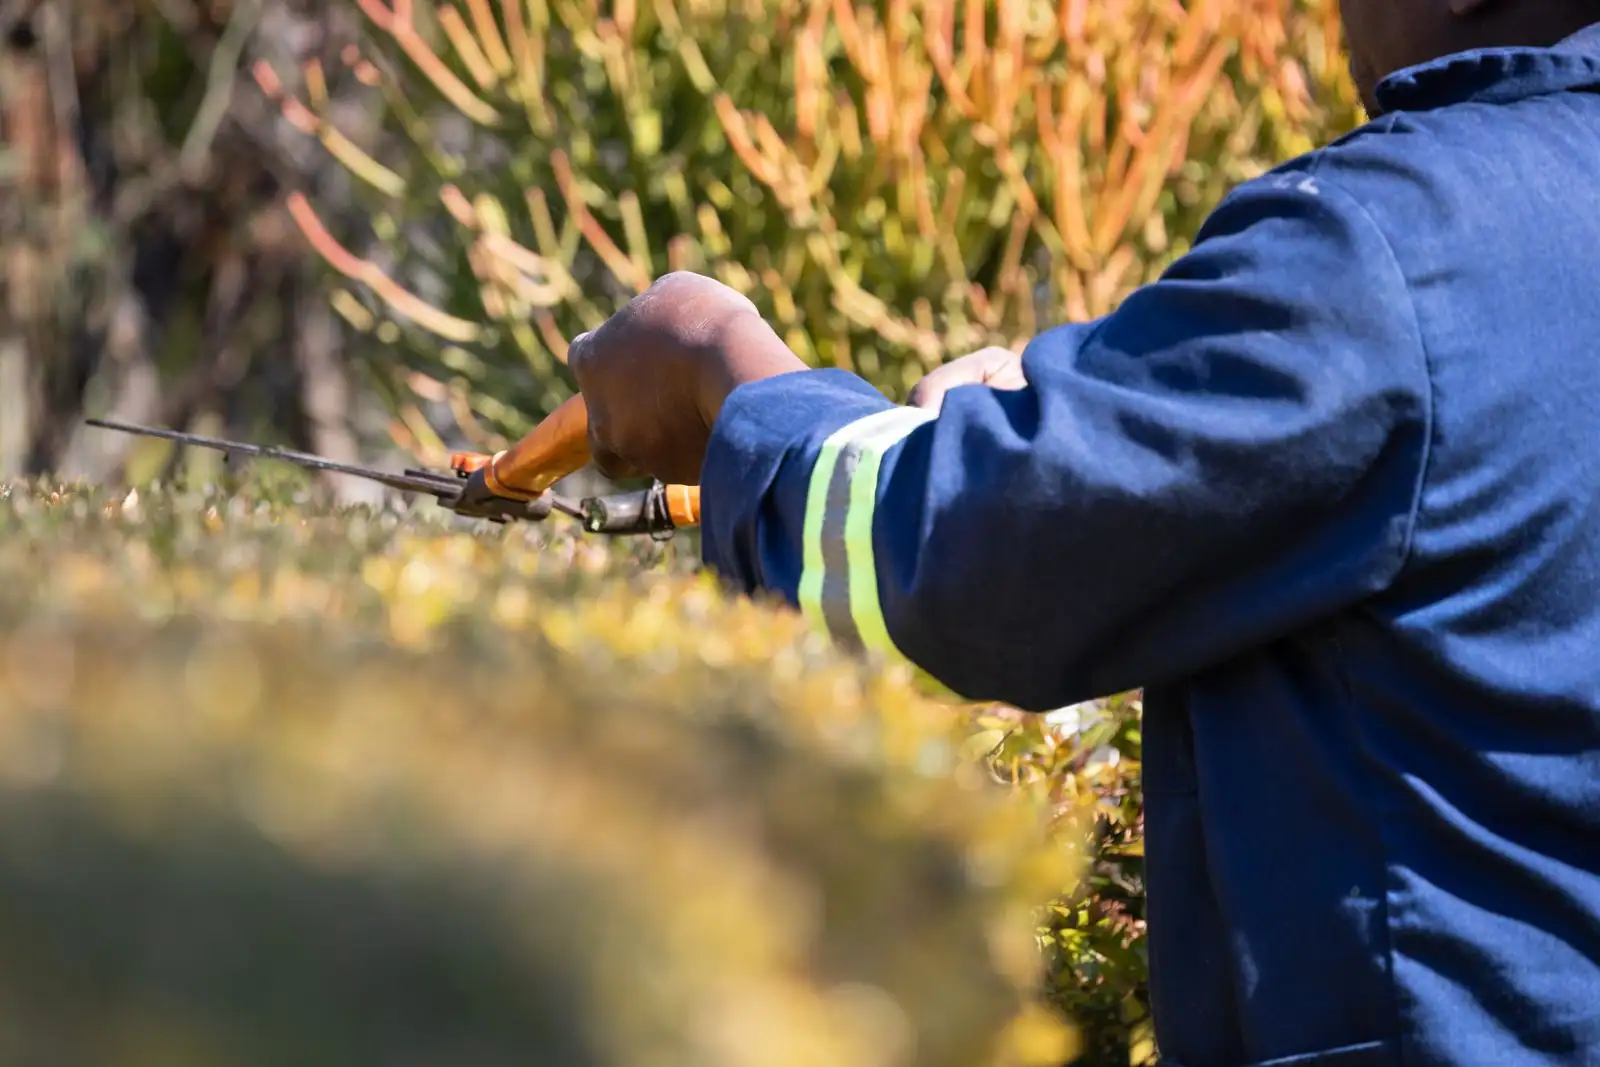
Le crédit d’impôt jardinage s’applique aux petits travaux d’entretien courant (tonte, taille de haies, débroussaillage léger) réalisés par un salarié à domicile ou un organisme prestataire agréé, à hauteur de 50 % de la dépense dans la limite d’un sous-plafond spécifique, plus faible que le plafond global des services à la personne. Il est remboursé même si le foyer ne paie pas d’impôt.
- Qui en bénéficie : tout foyer, propriétaire ou locataire, employant un salarié ou un prestataire agréé.
- Travaux couverts : entretien courant, jamais les gros travaux d’aménagement paysager.
- Taux : 50 % des dépenses, plafonnées à un sous-plafond spécifique au jardinage.
- Erreur la plus coûteuse : recourir à une personne non déclarée fait perdre l’avantage et expose à un redressement.
Le crédit d’impôt jardinage en bref
qui peut en bénéficier
Tout foyer fiscal qui emploie directement un salarié à domicile ou qui passe par un organisme prestataire agréé pour des travaux de jardinage courant peut bénéficier de ce crédit d’impôt, quel que soit son niveau d’imposition. C’est un point souvent ignoré : contrairement à une simple réduction d’impôt, un crédit d’impôt est remboursé par l’administration fiscale si son montant dépasse l’impôt dû, y compris pour un foyer non imposable.
Ce dispositif n’est pas un crédit d’impôt autonome : il s’agit d’un sous-plafond au sein du crédit d’impôt pour l’emploi d’un salarié à domicile, qui couvre plus largement le ménage, la garde d’enfants ou l’aide aux personnes âgées. Le jardinage y figure comme une catégorie de dépense spécifique, avec ses propres règles.
Quels travaux de jardinage sont vraiment couverts
La frontière entre travaux éligibles et travaux exclus se joue sur l’ampleur de l’intervention, pas sur le fait qu’il s’agisse de jardinage au sens large. La tonte de pelouse, la taille de haies et d’arbustes, le désherbage, le ramassage de feuilles ou le débroussaillage léger relèvent de l’entretien courant et ouvrent droit au crédit d’impôt lorsqu’ils sont facturés par un salarié déclaré ou un prestataire agréé.
À l’inverse, les gros travaux d’aménagement paysager (création d’un jardin, terrassement, pose de clôture ou de mur, abattage d’arbres de grande taille) sortent du périmètre de ce crédit d’impôt, même s’ils sont réalisés par la même entreprise. La confusion vient souvent d’une seule facture qui mélange les deux types de prestations : dans ce cas, seule la part correspondant aux petits travaux d’entretien ouvre droit à l’avantage fiscal, ce qui suppose une facturation détaillée par poste plutôt qu’un montant global.
Le crédit d’impôt n’est pas réservé aux propriétaires : un locataire qui fait entretenir le jardin de son logement principal peut y prétendre au même titre, du moment que les travaux concernent sa résidence et sont facturés à son nom. La résidence secondaire ouvre aussi droit à l’avantage, à condition qu’elle soit située en France et réservée à l’usage du foyer, et non mise en location. Un jardin collectif géré par un syndic de copropriété, en revanche, ne donne généralement pas droit au crédit d’impôt à titre individuel, puisque c’est la copropriété, et non chaque occupant, qui règle la prestation.
Le taux et le plafond
combien ça représente concrètement
Le taux applicable est de 50 % des dépenses engagées, dans la limite d’un sous-plafond annuel spécifique au jardinage, nettement inférieur au plafond global des services à la personne. Ce montant est fixé par l’administration fiscale et peut évoluer d’une année sur l’autre : il mérite d’être vérifié sur le site officiel des impôts au moment de la déclaration plutôt que pris pour acquis d’une année précédente.
Concrètement, un foyer qui dépense l’équivalent du sous-plafond en travaux de jardinage récupère la moitié de cette somme, soit directement déduite de son impôt, soit remboursée si le crédit dépasse l’impôt dû. Au-delà du sous-plafond, les dépenses supplémentaires n’ouvrent plus droit à l’avantage, même si elles restent par ailleurs de l’entretien courant éligible dans son principe.
Un point mérite d’être vérifié au cas par cas : la première année où un foyer emploie directement un salarié à domicile, certaines règles prévoient une majoration ponctuelle du plafond applicable. Ce mécanisme n’est pas systématique et dépend de la situation exacte du foyer, mais il vaut la peine d’être signalé au moment de la déclaration si la première année d’emploi correspond à l’année d’imposition concernée.
Emploi direct ou organisme prestataire
quelle option choisir
Le critère le plus concret pour trancher reste la fréquence d’intervention. Pour un jardinier qui revient chaque semaine ou chaque quinzaine, l’emploi direct via le dispositif CESU s’avère souvent plus économique, à condition d’accepter de gérer soi-même les formalités d’employeur (déclaration, cotisations), notamment en cas d’arrêt de travail ou de congés du salarié.
| Situation | Option la plus adaptée | Pourquoi |
|---|---|---|
| Jardinier régulier, même personne | Emploi direct (CESU) | Coût généralement plus bas, relation stable |
| Intervention ponctuelle ou occasionnelle | Organisme prestataire agréé | Aucune gestion d’employeur, attestation fournie automatiquement |
| Envie de déléguer entièrement la gestion | Organisme prestataire agréé | Facturation et attestation fiscale gérées par l’organisme |
Comment déclarer le crédit d’impôt jardinage
La déclaration se fait via le formulaire dédié aux services à la personne joint à la déclaration de revenus annuelle, en reportant le montant figurant sur l’attestation fiscale transmise par l’organisme prestataire ou calculée soi-même en cas d’emploi direct. Conserver les factures détaillées reste indispensable en cas de contrôle, notamment pour justifier la nature exacte des travaux réalisés.
-
Récupérer l’attestation fiscale
Transmise par l’organisme prestataire en fin d’année, ou calculée soi-même à partir des bulletins de salaire en cas d’emploi direct.
-
Reporter le montant sur le formulaire dédié
Joint à la déclaration de revenus annuelle, dans la rubrique services à la personne.
-
Conserver les factures détaillées
Indispensables en cas de contrôle, pour justifier la nature exacte des travaux réalisés poste par poste.
Depuis la mise en place de l’avance immédiate de crédit d’impôt, il est possible de ne payer que la moitié de la facture au moment de la prestation, l’avantage fiscal étant appliqué directement plutôt qu’attendu l’année suivante. Un point utile à vérifier avant de choisir son prestataire, car tous ne le proposent pas encore.
Les erreurs qui font perdre l’avantage fiscal
La première erreur, et la plus coûteuse, reste de faire appel à une personne non déclarée : dans ce cas, non seulement le crédit d’impôt est perdu, mais le foyer s’expose à un redressement pour travail dissimulé. Aucune facture informelle ni aucun paiement en espèces sans déclaration ne peut ouvrir droit à l’avantage fiscal, quel que soit le montant.
La deuxième erreur fréquente consiste à déclarer comme jardinage des travaux qui relèvent en réalité de l’aménagement paysager, ce qui expose à un redressement en cas de contrôle si l’administration requalifie la dépense. Enfin, l’absence de facture détaillée ou d’attestation fiscale conservée peut faire perdre l’avantage en cas de vérification, même quand les travaux étaient bien éligibles : un justificatif clair reste la meilleure protection.
Une dernière confusion, différente de la question de résidence secondaire vue plus haut, mérite d’être signalée : si le logement dont le jardin est entretenu est donné en location à un tiers, les travaux ne relèvent plus du crédit d’impôt personnel de l’occupant, mais d’un régime différent lié à la gestion locative. Mélanger les deux logiques est une erreur qui peut aussi conduire à un redressement.
Le crédit d’impôt jardinage est-il remboursé si je ne paie pas d’impôt ?
Oui. C’est un crédit d’impôt, pas une simple réduction : s’il dépasse le montant de l’impôt dû, la différence est remboursée par l’administration fiscale, y compris pour un foyer non imposable.
L’abattage d’un arbre est-il couvert par le crédit d’impôt jardinage ?
En général non. L’abattage d’arbres de grande taille et les gros travaux d’aménagement paysager sortent du périmètre de l’entretien courant et n’ouvrent pas droit à ce crédit d’impôt.
Puis-je cumuler le crédit d’impôt jardinage avec d’autres services à la personne ?
Oui, mais l’ensemble des dépenses de services à la personne, jardinage compris, est encadré par un plafond global, à l’intérieur duquel le jardinage dispose de son propre sous-plafond, plus restrictif.
Faut-il obligatoirement passer par un organisme agréé ?
Non. L’emploi direct d’un salarié via le CESU ouvre aussi droit au crédit d’impôt, à condition que l’emploi soit correctement déclaré. Le choix dépend surtout de la fréquence d’intervention et de l’envie de gérer soi-même les démarches.
Comment savoir si mes travaux de jardinage sont éligibles ?
Le critère principal est l’ampleur de l’intervention : l’entretien courant (tonte, taille, désherbage) est éligible, les travaux d’aménagement ou de création de jardin ne le sont pas. En cas de doute, demander une facturation détaillée par poste au prestataire.
Le bon réflexe reste le même chaque année : vérifier le plafond en vigueur avant de dépenser, pas après.